Kaskoschaden fachgerecht dokumentieren und bewerten
Bei einem Schaden, der über die eigene Teil- oder Vollkaskoversicherung reguliert werden soll, dokumentiere und bewerte ich den Fahrzeugschaden fachgerecht. Auf Wunsch prüfe ich auch vorhandene Gutachten oder Reparaturkalkulationen auf technische Nachvollziehbarkeit.
Was Sie Wissen sollten:
Wann ist ein Kaskogutachten sinnvoll?
Zum Beispiel bei selbst verursachten Unfallschäden, Vandalismus, Wildschäden, Sturm-, Hagel- oder anderen Kaskoschäden – abhängig vom jeweiligen Versicherungsvertrag.
Was wird beim Kaskogutachten geprüft?
Schadenumfang, Reparaturweg, Reparaturkosten, Fahrzeugzustand sowie – soweit erforderlich – weitere für die Schadenbewertung relevante Fahrzeugwerte.
Wichtig vor der Beauftragung
Bei Kaskoschäden ist vor der Beauftragung eines Gutachtens wichtig, zunächst die Bedingungen der eigenen Versicherung zu beachten. Je nach Vertrag kann es Vorgaben dazu geben, wie der Schaden festgestellt oder gemeldet werden soll.
So läuft es ab
Versicherung informieren → Termin abstimmen → Fahrzeug besichtigen → Schaden bewerten → Gutachten bzw. technische Prüfung erstellen.
Kaskoschaden oder Haftpflichtschaden – was ist der Unterschied?
Bei einem Haftpflichtschaden reguliert in der Regel die Versicherung des Unfallgegners den Schaden. In diesem Fall kann ein unabhängiges Gutachten eine wichtige Grundlage für die Schadenregulierung sein.
Bei einem Kaskoschaden ist die eigene Teil- oder Vollkaskoversicherung der Ansprechpartner. Welche Leistungen übernommen werden, richtet sich nach dem jeweiligen Versicherungsvertrag. Je nach Fall können auch eine Selbstbeteiligung oder Auswirkungen auf den Schadenfreiheitsrabatt eine Rolle spielen.
Was gilt bei geteilter Haftung, z. B. 50:50?
Nicht bei jedem Verkehrsunfall lässt sich die Verantwortung eindeutig nur einem Beteiligten zuordnen. Wird beispielsweise eine Haftungsquote von 50:50 zugrunde gelegt, werden ersatzfähige Schadenpositionen grundsätzlich entsprechend dieser Quote berücksichtigt.
Das bedeutet: Die gegnerische Haftpflichtversicherung übernimmt bei einer 50:50-Haftung in der Regel nur den entsprechenden Anteil des ersatzfähigen Schadens. Je nach Einzelfall kann auch bei Sachverständigenkosten und weiteren Schadenpositionen eine anteilige Erstattung erfolgen.
Besteht eine Vollkaskoversicherung, kann zusätzlich geprüft werden, ob eine Regulierung des verbleibenden Fahrzeugschadens über die eigene Kaskoversicherung sinnvoll ist. Dabei müssen unter anderem Selbstbeteiligung, Versicherungsbedingungen und eine mögliche Rückstufung berücksichtigt werden.
Beispiel aus der Praxis
50:50-Haftung nach einem Verkehrsunfall
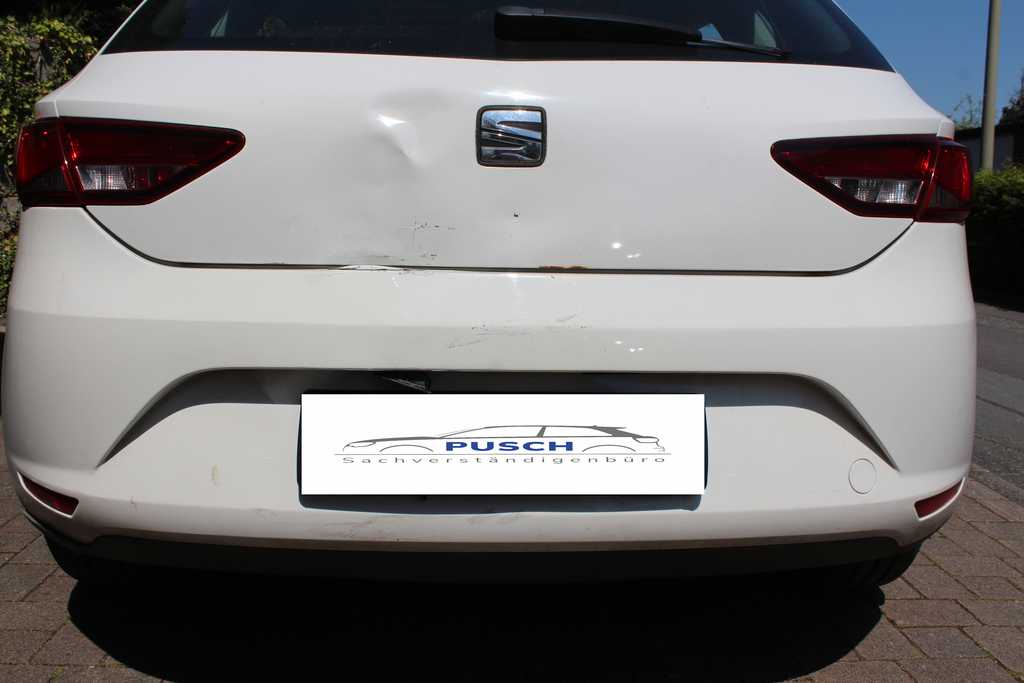
Bei diesem Fahrzeug wurde der Heckbereich durch einen Verkehrsunfall beschädigt. Der Schaden wurde von mir vollständig dokumentiert und bewertet. Im Rahmen der Schadenregulierung wurde eine Haftungsquote von 50:50 zugrunde gelegt.
Gerade bei einer geteilten Haftung ist eine saubere und nachvollziehbare Schadenaufnahme wichtig, damit der tatsächliche Schadenumfang und die relevanten Fahrzeugwerte dokumentiert sind und für die weitere Regulierung zur Verfügung stehen.
Unsicher, welche Möglichkeiten Sie bei einer geteilten Haftung haben?
Nehmen Sie gerne Kontakt mit mir auf. Gemeinsam kann zunächst geklärt werden, welche Vorgehensweise für den konkreten Schadenfall sinnvoll ist.